Recuperação tributária: como reaver impostos pagos a mais nos últimos 5 anos
A maioria das empresas paga imposto a mais sem perceber. Crédito de insumo esquecido, classificação fiscal errada, substituição tributária cobrada duas vezes. A lei permite reaver esses valores dos últimos 5 anos — e transformá-los em dinheiro de volta no caixa.
O que é recuperação tributária
É o processo de revisar a escrita fiscal da empresa, identificar impostos que foram pagos indevidamente e pedir esse valor de volta ao fisco — por via administrativa, sem depender de anos de processo judicial. O crédito pode ser usado para comprar matéria-prima, quitar outros tributos ou cair na conta.
Quais créditos costumam existir
- Crédito acumulado de ICMS (e-CredAc): para quem exporta, vende com diferimento ou tem saída com carga menor que a entrada.
- Ressarcimento de IPI: créditos de insumos que a indústria acumula e raramente aproveita.
- PIS e COFINS: exclusão de tributos da base, insumos não creditados e produtos monofásicos tributados em duplicidade.
- Substituição tributária (ST): quando o produto foi vendido por valor menor que a base presumida.
Como funciona o processo
- Levantamento: você envia XMLs, SPEDs e apurações; assinamos sigilo antes de tudo.
- Auditoria: cruzamos entradas, saídas e classificação para achar o crédito e o risco.
- Habilitação: montamos o processo e protocolamos junto ao fisco.
- Aproveitamento: crédito deferido, você usa para comprar insumos, compensar tributos ou receber.
É assim que já devolvemos centenas de milhões aos nossos clientes. Cada crédito sai com memória de cálculo e lastro documental, pronto para fiscalização — e a análise para descobrir o potencial não custa nada.
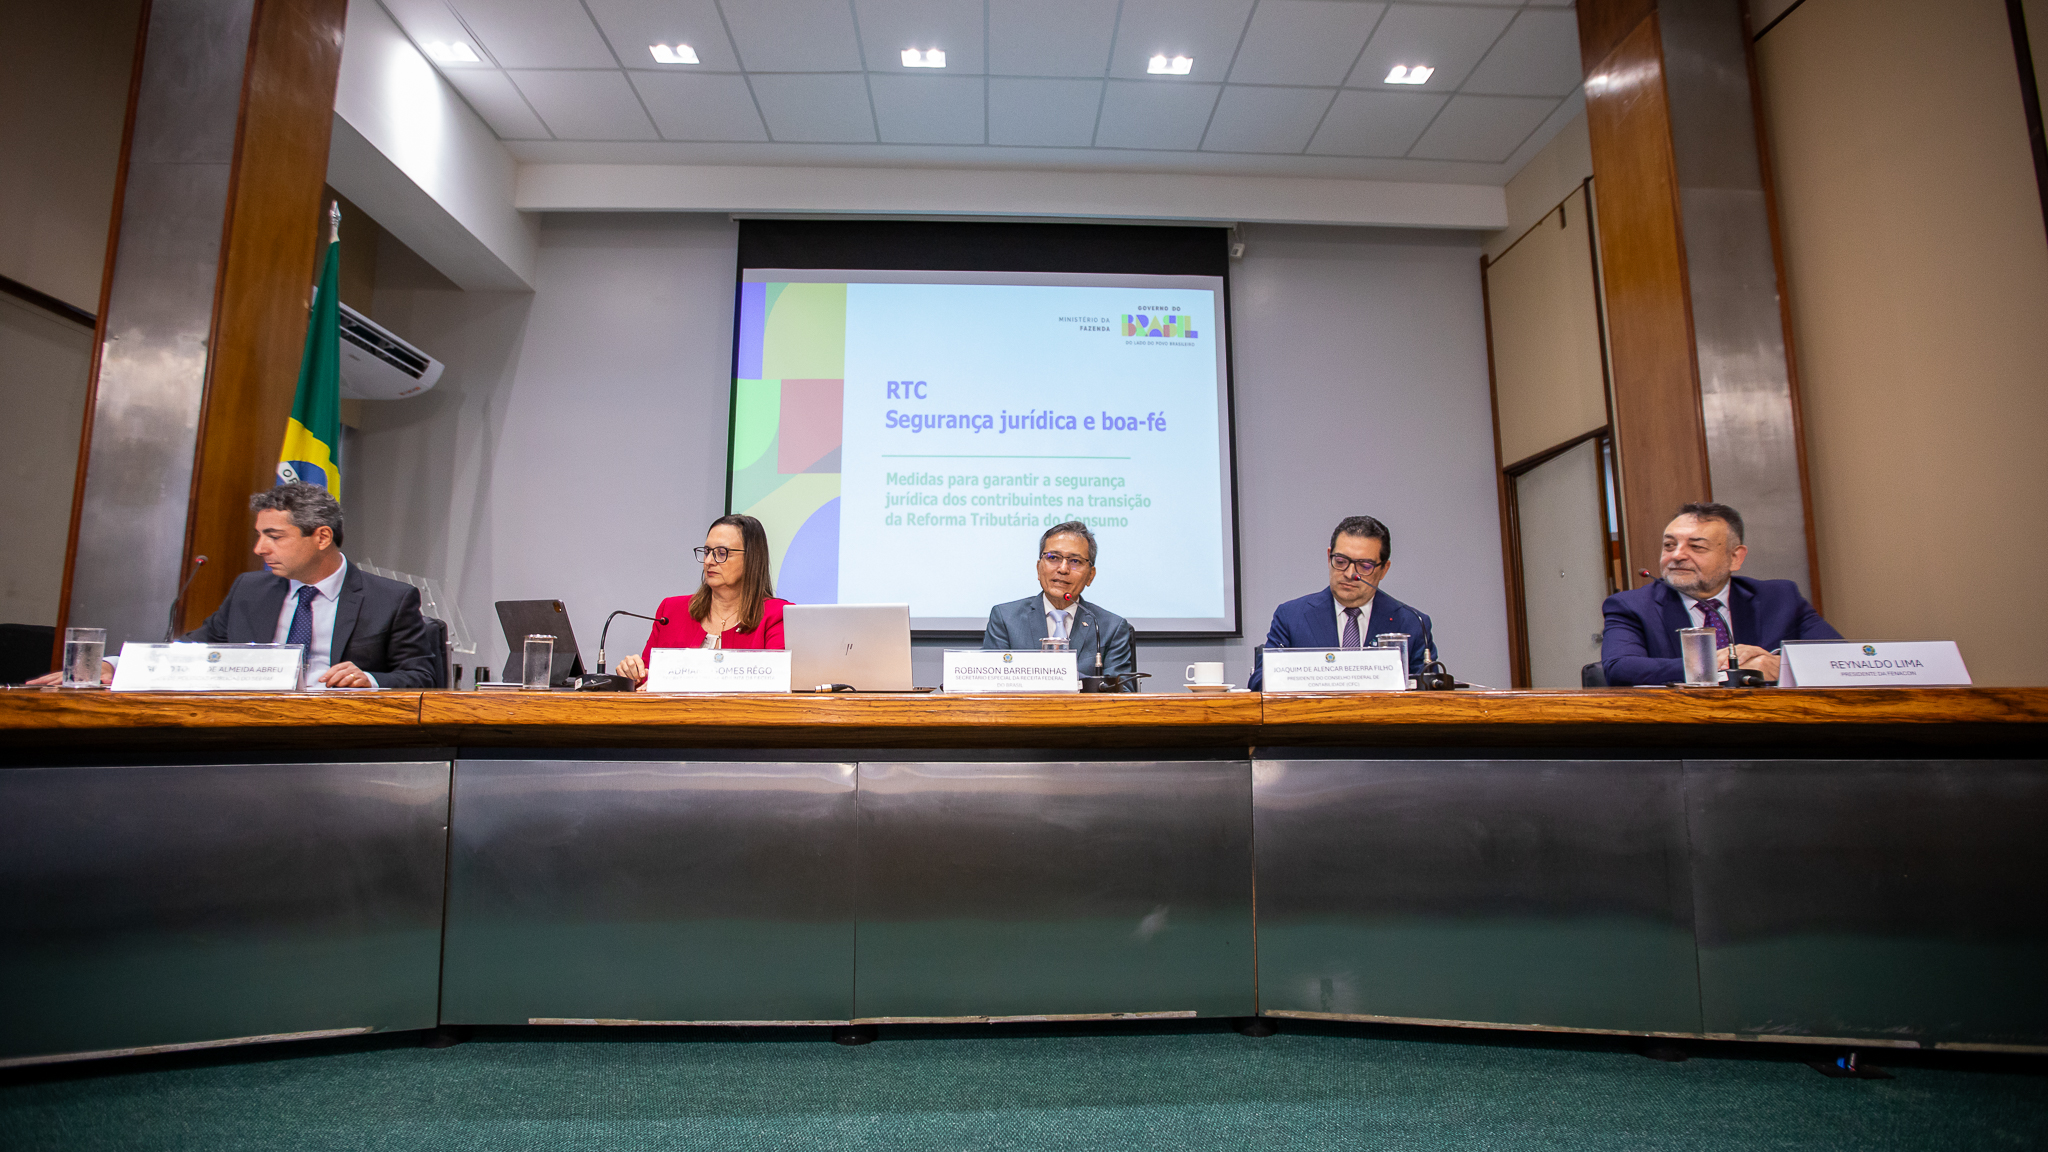
Reforma tributária: novos documentos fiscais do Simples, varejo e incorporação ficam para março, e governo prepara CBS por estimativa
Na coletiva de 11/11, Receita e entidades contábeis detalharam a transição de 2027: mais prazo para alguns documentos fiscais, apuração assistida aberta a todas as empresas em novembro e projeto que permite apurar a CBS por estimativa.
Ler artigo
Livro Caixa do produtor rural: Receita confirma que despesa entra na data do pagamento, e não na da nota fiscal
Solução de Consulta Cosit nº 167/2026 orienta o produtor rural pessoa física a lançar a despesa no Livro Caixa quando ela é paga, mesmo que a nota seja de outro ano.
Ler artigo