Simples, Lucro Presumido ou Lucro Real: qual paga menos imposto?
Escolher o regime tributário é a decisão que mais mexe no bolso da empresa — e muita gente escolhe no chute, ou nunca revisou. Não existe melhor regime universal: existe o melhor para o seu faturamento, a sua margem e a sua atividade. Veja como comparar.
Simples Nacional
Unifica vários impostos em uma guia só (o DAS), com alíquota que cresce conforme o faturamento. É simples de administrar, mas nem sempre é o mais barato — principalmente para empresas de serviço com folha baixa ou margem alta.
- A favor: menos obrigações, uma guia única, alíquota menor no início.
- Atenção: produtos monofásicos e substituição tributária podem estar sendo tributados de novo dentro do DAS — dinheiro jogado fora.
Lucro Presumido
O imposto é calculado sobre uma margem de lucro presumida por lei, não sobre o lucro real. Costuma valer a pena para empresas com boa margem e faturamento médio, que gastam pouco com insumos que gerariam crédito.
Lucro Real
O imposto incide sobre o lucro que a empresa de fato teve. É obrigatório acima de certo faturamento e vantajoso para margens apertadas, muita despesa dedutível ou muito crédito de PIS/COFINS — indústria e comércio, em geral.
Como decidir sem chutar
- Levante faturamento, margem, folha e despesas dos últimos 12 meses.
- Simule os três regimes com esses números reais.
- Considere também a substituição tributária e os produtos monofásicos do seu setor.
- Refaça a conta sempre que o faturamento ou o mix mudar de forma relevante.
No Grupo Contnil, comparamos os cenários com os números reais da sua empresa antes de decidir — e revisamos periodicamente. É uma das formas mais rápidas de reduzir imposto sem risco: só pagar no regime certo.
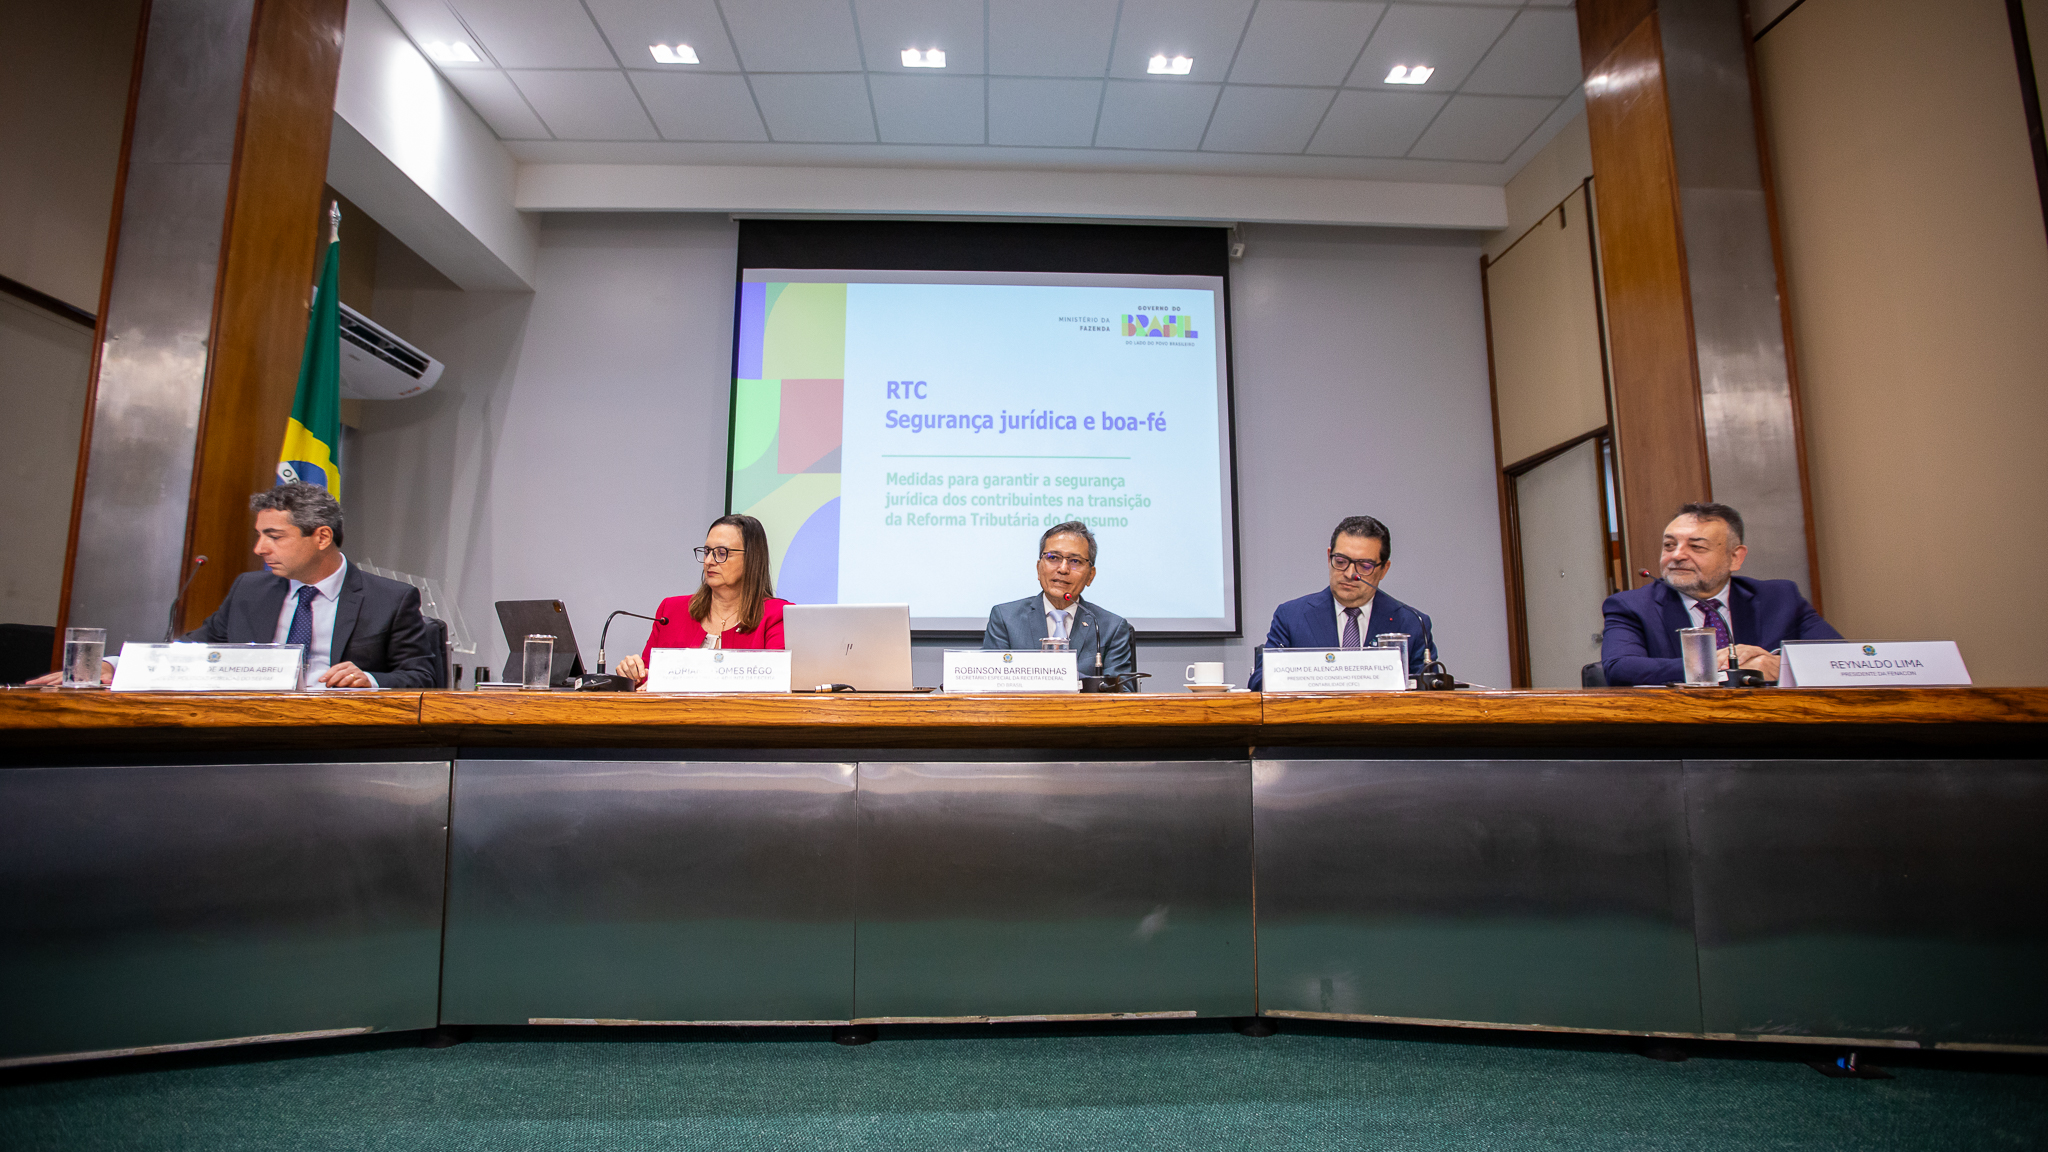
Reforma tributária: novos documentos fiscais do Simples, varejo e incorporação ficam para março, e governo prepara CBS por estimativa
Na coletiva de 11/11, Receita e entidades contábeis detalharam a transição de 2027: mais prazo para alguns documentos fiscais, apuração assistida aberta a todas as empresas em novembro e projeto que permite apurar a CBS por estimativa.
Ler artigo
Livro Caixa do produtor rural: Receita confirma que despesa entra na data do pagamento, e não na da nota fiscal
Solução de Consulta Cosit nº 167/2026 orienta o produtor rural pessoa física a lançar a despesa no Livro Caixa quando ela é paga, mesmo que a nota seja de outro ano.
Ler artigo